Digital Rupee Kya Hai Aur Yeh UPI Se Kitna Alag Hai?
Doston aaj ke time par hum sabhi market jaate hain toh cash le jana bhool jaate hain kyunki phone mein Google Pay, PhonePe ya Paytm jo hota hai. Lekin zara sochiye, agar jo asli note aapki jeb mein hote hain, wahi note bina kisi bank account ke seedhe aapke phone mein aa jayein toh? Reserve Bank of India (RBI) ne isi cheez ko sach kar dikhaya hai apne official Digital Rupee ke saath.
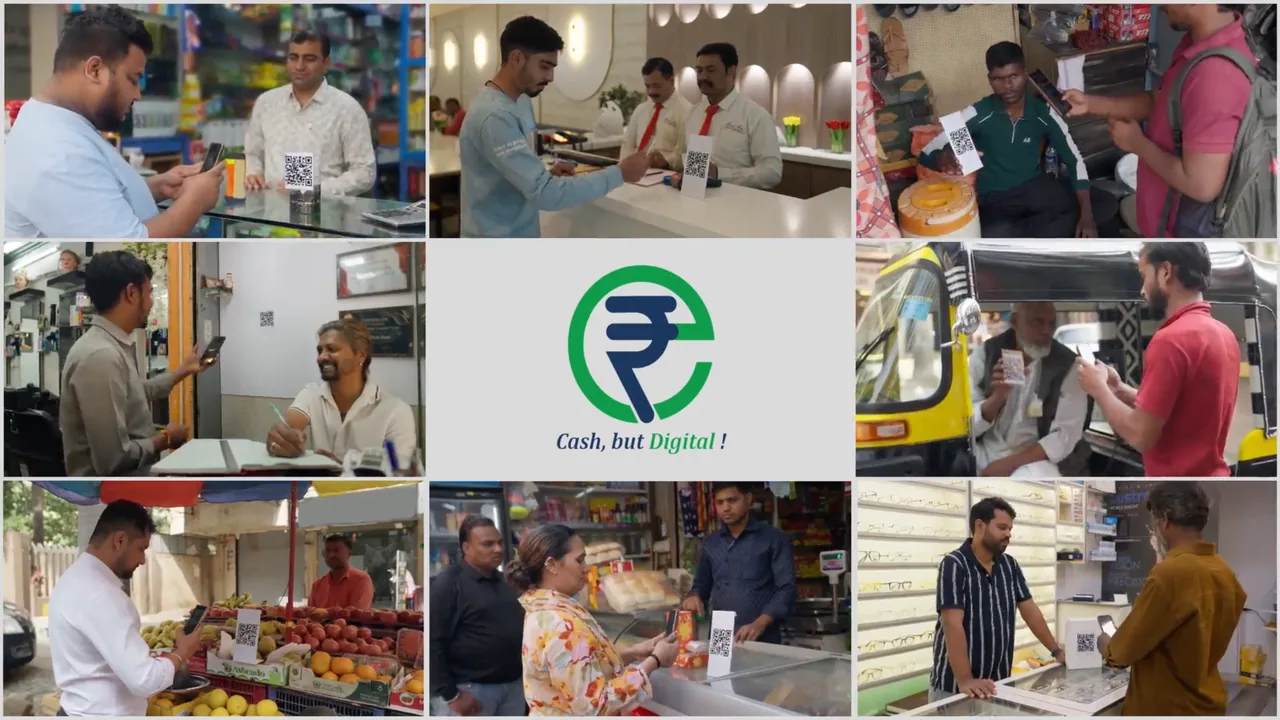
Doston aaj ke time par hum sabhi market jaate hain toh cash le jana bhool jaate hain kyunki phone mein Google Pay, PhonePe ya Paytm jo hota hai. Lekin zara sochiye, agar jo asli note aapki jeb mein hote hain, wahi note bina kisi bank account ke seedhe aapke phone mein aa jayein toh? Sunne mein thoda ajeeb lag raha hai na lekin ab yeh bilkul sach ho chuka hai. Reserve Bank of India yaani RBI ne isi cheez ko aasan banane ke liye apna official Digital Rupee launch kiya hai. Haal hi mein RBI ne iska ek naya campaign bhi chalaya hai jisme unhone saaf kaha hai ki digital rupee cash hi hai, bas iska roop digital hai.
Digital payments ne hamari zindagi badal di hai, lekin abhi tak hum jo bhi online transfer karte hain, woh asal mein bank account mein pade paison ka ek digital record hota hai. Digital Rupee isse ek kadam aage ki cheez hai. Agar aap ek blogger hain, shopkeeper hain ya aam user, aapke liye yeh samajhna bahut zaroori hai ki aakhir yeh naya digital rupaya kya cheez hai aur yeh hamari zindagi kaise badalne wala hai. Aaiye iske bare mein sab kuch aasan shabdon mein samajhte hain.
Aakhir Digital Rupee Asal Mein Hai Kya?
Digital Rupee, jise technical bhasha mein Central Bank Digital Currency (CBDC) kehte hain, hamare desh ki official digital currency hai. Ise simple tarike se aise samajhiye ki jo 10, 50, 100 ya 500 ka kagaz ka note aapki jeb mein hota hai, yeh bilkul wahi note hai bas iska koi physical roop nahi hai. Yeh aapke phone mein ek digital token ya file ki tarah rahega. Isko khud Reserve Bank of India (RBI) jaari karta hai, isliye yeh 100% legal aur utna hi asli hai jitna aapki jeb mein rakha cash.
Yeh koi Bitcoin ya doosri private cryptocurrency jaisa nahi hai jiske bhaav roz upar-neeche hote hain. Digital Rupee ki keemat hamesha normal cash ke barabar hi rahegi. Matlab, ek Digital Rupee hamesha ek physical rupaye ke barabar hi hoga. Iska maqsad speculation ya investment nahi, balki rozmarra ke len-den ko aasan aur surakshit banana hai.
CBDC ke Do Roop: Retail aur Wholesale
RBI ne Digital Rupee ko do alag-alag roopon mein test kiya hai:
- Retail CBDC (CBDC-R): Yeh hum aur aap jaise aam logon, dukaandaron aur chote businesses ke liye banaya gaya hai. Ise hi hum Digital Rupee ya e₹-R ke naam se jaante hain. Iska istemaal roz ke kharchon, jaise sabzi khareedne, recharge karne ya doston ko paise bhejne ke liye kiya ja sakta hai.
- Wholesale CBDC (CBDC-W): Yeh bade financial institutions, jaise bankon ke aapas ke len-den ke liye hai. Isse bade-bade transactions ko zyada tezi se aur kam laagat mein settle kiya ja sakta hai. Yeh aam janta ke istemaal ke liye nahi hai.
Hum is article mein Retail Digital Rupee par hi focus karenge kyunki yahi hamari zindagi par seedha asar dalne wala hai.
Sabse Bada Confusion: UPI Aur Digital Rupee Mein Farak Kya Hai?
Jab maine pehli baar iske bare mein suna toh mere dimaag mein bhi yahi sawal aaya ki 'boss, jab pehle se itna badhiya UPI system hai, toh iski kya zaroorat?' Lekin jab maine iski technical details ko samjha, toh pata chala ki dono mein zameen-aasman ka farak hai. Bhale hi dono phone se payment karne ke kaam aate hain, unke kaam karne ka tareeka bilkul alag hai.
UPI (Unified Payments Interface) ek payment system hai, currency nahi. Yeh aapke bank account ko alag-alag apps se jodta hai taaki aap aasani se paise bhej sakein. Jab aap UPI se payment karte hain, toh aap apne bank ko ek instruction dete hain ki 'mere account se paise kaat kar samne wale ke account mein daal do.'
Digital Rupee ek payment asset hai, yaani yeh khud paisa hai. Jab aap Digital Rupee se payment karte hain, toh aap instruction nahi de rahe, balki seedhe digital cash de rahe hain. Aaiye iske mukhya farak ko aasan points mein samjhein.
Farak 1: Bank Server Ka Koi Jhanjhat Nahi
Yah in dono ke beech ka sabse buniyadi antar hai. UPI transaction mein kai parties shaamil hoti hain: aapka app (PhonePe), aapka bank, NPCI ka switch, aur saamne wale ka bank. Agar inmein se kisi bhi ek ka server down hai ya network mein dikkat hai, toh aapka transaction fail ho jaata hai. Hum sab ne kabhi na kabhi 'Transaction Failed due to bank server issue' ka message dekha hai.
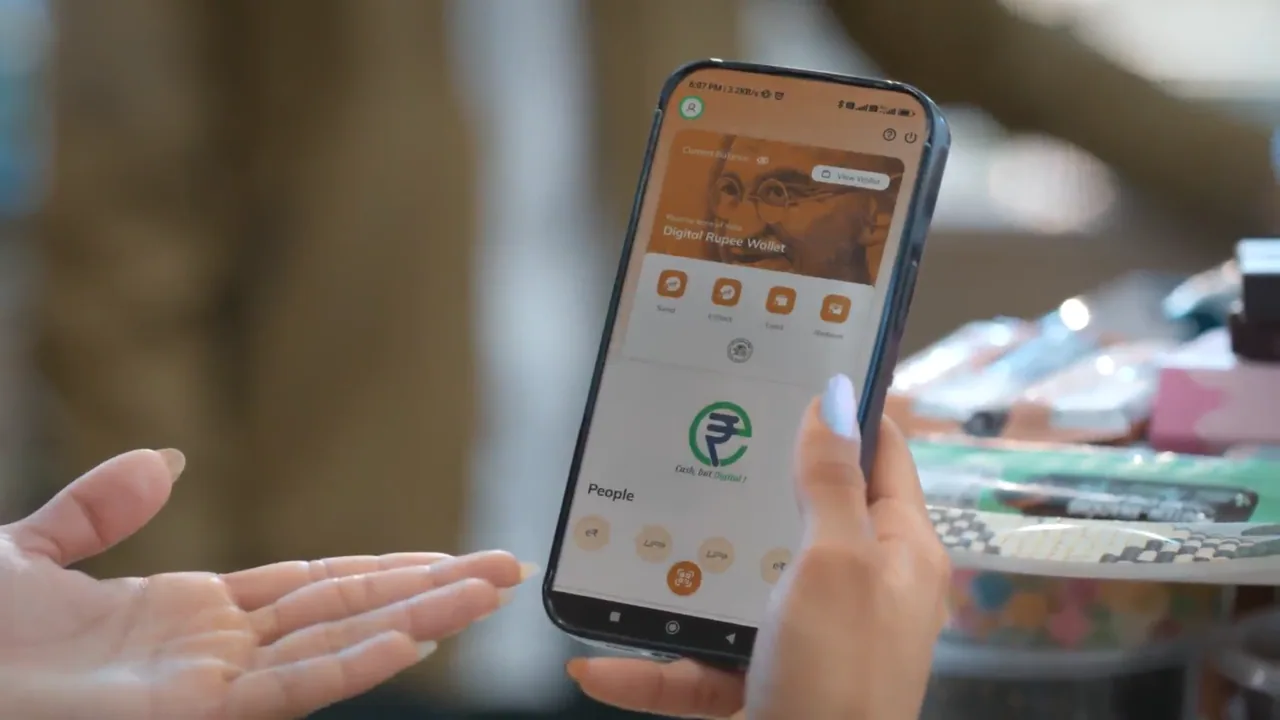
Digital Rupee mein bank beech mein nahi aata. Yeh seedhe aapke digital wallet se nikal kar samne wale ke wallet mein chala jaata hai. Bilkul waise hi jaise aapne jeb se 200 ka note nikala aur dukandar ke haath mein de diya. Is process ko 'Peer-to-Peer' (P2P) transfer kehte hain. Ismein settlement instant hota hai aur bank server down hone ka is par koi asar nahi padta.
Farak 2: Paise Ki Zimmedari (Liability)
Jab aap UPI istemaal karte hain, toh paisa aapke commercial bank (jaise SBI, HDFC, ICICI) ke account mein rakha hota hai. Iska matlab hai ki woh paisa us bank ki liability ya zimmedari hai. Agar (bhagwan na kare) kabhi koi bank doob jaata hai, toh aapka paisa khatre mein aa sakta hai, haalanki DICGC ke tahat ₹5 lakh tak ka insurance hota hai.
Digital Rupee seedhe RBI, yaani desh ke central bank, ki liability hai. Yeh ek 'sovereign guarantee' ke saath aata hai. Iska matlab hai ki iski zimmedari khud Bharat Sarkar leti hai. Yeh utna hi surakshit hai jitna RBI dwara jaari kiya gaya koi bhi physical note. Ismein ratti bhar bhi credit risk ya settlement risk nahi hai. Isliye, yeh digital paise ka sabse surakshit roop hai. Digital payments ke daur mein, online cyber fraud se bachna behad zaroori hai, aur Digital Rupee ki ye suraksha ek bada kadam hai.
Farak 3: Anonymity (Gopniyata)
Physical cash ka ek bada fayda uski gopniyata hoti hai. Aap kise, kab, aur kitna cash de rahe hain, iska koi digital trail nahi banta. UPI ke har transaction ka ek poora digital record hota hai jo aapke bank statement mein dikhta hai.
Digital Rupee mein cash jaisi anonymity dene ki koshish ki gayi hai. Chote-mote transactions ke liye, yeh zyada private ho sakta hai. Haalanki, RBI ne saaf kiya hai ki bade transactions ko track kiya ja sakta hai taaki iska galat istemaal na ho. Phir bhi, rozmarra ke chote kharchon ke liye yeh UPI se zyada private anubhav de sakta hai.
| Feature | UPI (Unified Payments Interface) | Digital Rupee (e₹-R / CBDC) | | :--- | :--- | :--- | | Yeh Kya Hai? | Ek payment system (paise bhejne ka tarika) | Ek digital currency (khud mein paisa) | | Paise Kahan Rehte Hain? | Aapke bank account mein | Aapke phone ke digital wallet mein | | Zimmedari Kiski? | Commercial Bank (e.g., SBI, HDFC) | Reserve Bank of India (RBI) | | Transaction Type | Account-to-Account | Wallet-to-Wallet (Peer-to-Peer) | | Bank Ki Zaroorat? | Har transaction mein bank server shaamil hota hai | Sirf wallet load/unload karne ke liye, transaction mein nahi | | Internet Zaroori? | Haan, hamesha online hona zaroori hai | Bhavishya mein offline feature aane ki sambhavna hai | | Settlement | Thoda time lagta hai (interbank settlement) | Instant (Real-time) |
Digital Rupee Ke Kuch Aise Fayde Jo Aapko Bohot Pasand Aayenge
Ab jab aap samajh gaye hain ki yeh UPI se alag kaise hai, toh aaiye iske un faydon par nazar daalte hain jo ise khaas banate hain.
Chhute Paise Ka Jhanjhat Khatam
Dukaan par jao toh sabse badi problem hoti hai chhute paise na hona. Dukandar kehta hai, "Bhaiya, 2 rupaye chhute nahi hain, agli baar le lena," aur woh 'agli baar' kabhi nahi aata. Digital Rupee is samasya ko jadd se khatam kar deta hai. Ismein aap bilkul exact amount, jaise ₹12.50 ya ₹1.75 bhi, bina kisi jhanjhat ke transfer kar sakte hain. Ismein coins (sikke) ka digital version bhi hai.
Interoperability: Kisi Naye QR Code Ki Zaroorat Nahi
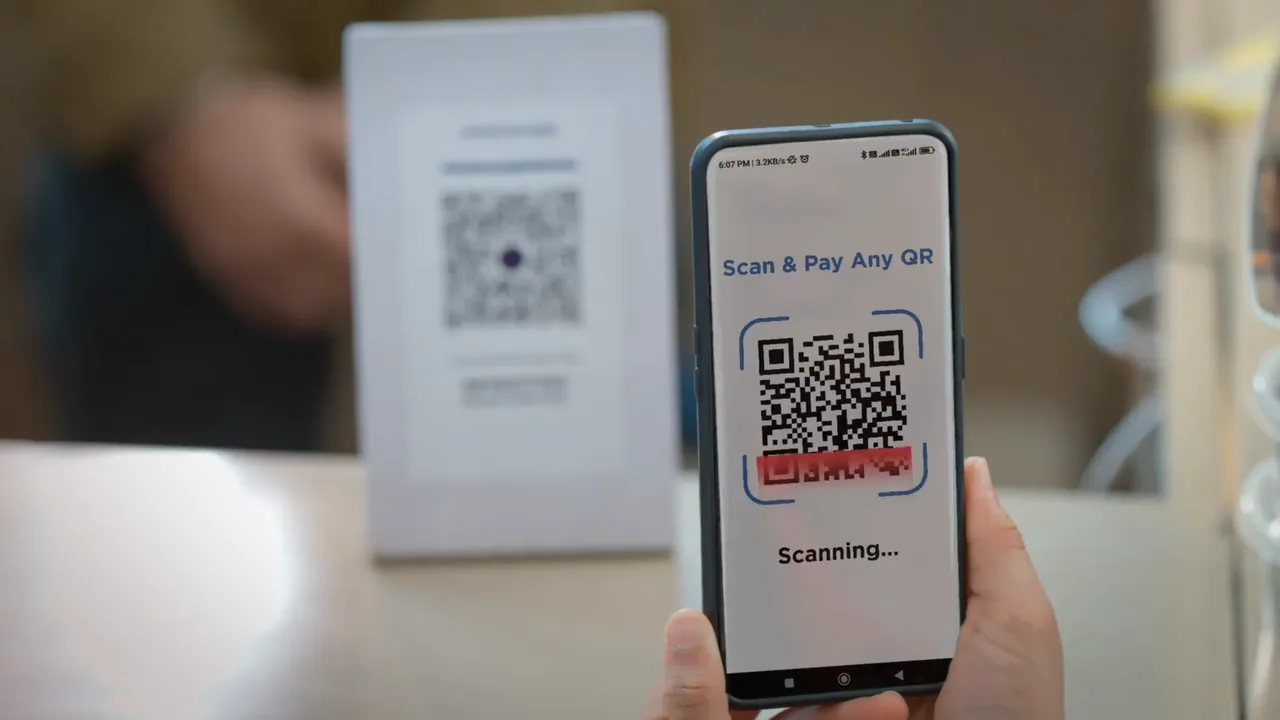
Shayad iska sabse bada practical fayda yahi hai. RBI ne ise itna smart banaya hai ki aapko kisi alag scanner ki zaroorat nahi hai. Jo pehle se dukaano par UPI QR codes (PhonePe, Paytm, BharatPe ke) lage hain, aap apne Digital Rupee app se unhein scan karke payment kar sakte hain. Yeh feature 'UPI interoperability' kehlata hai aur isne Digital Rupee ko apnana behad aasan bana diya hai.
Desh Ke Liye Bachat Aur Suraksha
Kya aap jaante hain ki kagaz ke note chhapne, unhein secure trucks mein ek shehar se doosre shehar bhejne, ATM mein bharne, aur puraane noton ko nasht karne mein sarkar ka har saal hazaron karodon rupaye kharch hota hai? Digital currency aane se yeh saara kharcha bachega, jisse desh ka hi fayda hoga. Iske alawa, kagaz ka note geela hone, phatne, ya jalne ka darr rehta hai, lekin digital note hamesha safe aur naye bane rehte hain. Iski nakal karna bhi lagbhag namumkin hai.
Financial Inclusion Aur Offline Payments
Bharat ke kai door-daraaz ke ilakon mein internet connectivity abhi bhi ek samasya hai. UPI wahan kaam nahi kar sakta. RBI Digital Rupee ke offline feature par kaam kar raha hai. Agar yeh safal hota hai, toh log bina internet ke bhi apne phone se digital cash ka len-den kar payenge. Yeh financial inclusion ke liye ek krantikari kadam hoga. Is tarah ki technology hamare PaxelPro jaise all-in-one digital samadhan ke vision se bhi mel khati hai, jiska maqsad technology ko sabke liye aasan banana hai.
Ise Use Kaise Karein: Ek Step-by-Step Guide
Agar aap bhi Digital Rupee ko try karna chahte hain, toh iska process bahut simple hai. RBI ne iske liye kai bade bankon ke saath milkar pilot project shuru kiya hai. Yeh ab dheere-dheere sabhi ke liye uplabdh ho raha hai.
- App Download Karein: Google Play Store ya Apple App Store par jaiye. Apne bank ka official Digital Rupee app search karein. Jaise 'SBI eRupee', 'ICICI Digital Rupee', 'HDFC Bank Digital Rupee', 'Kotak Digital Rupee', etc. Inmein se jo bhi aapka bank hai, uska app download kar lijiye.
- Registration Poora Karein: App kholkar apne uss mobile number se register karein jo aapke bank account se link hai. Yeh aapke SIM ko verify karega.
- Digital Wallet Banayein: Screen par diye gaye instructions ko follow karke apna ek secure 6-digit wallet PIN banayein. Yeh PIN har transaction ke liye zaroori hoga. Ise kisi ke saath share na karein.
- Wallet Mein Paise Load Karein: Ab aapko apne wallet mein digital rupee 'load' karne honge. App mein 'Load' ka option chunein. Aap apne link kiye gaye bank account se paise katwa kar digital note (jaise ₹10, ₹50, ₹100, ₹500 ke notes ya sikke) apne wallet mein daal sakte hain. Woh aapko asli note ki tarah hi app mein dikhai denge.
- Payment Karein: Ab aap taiyyar hain! Payment karne ke do tareeke hain:
- Scan & Pay: Kisi bhi dukandar ka QR code scan karke amount daalein aur apne wallet PIN se payment poora karein.
- Send to Mobile Number: Agar aapke dost ke paas bhi Digital Rupee wallet hai, toh aap seedhe unke mobile number par paise bhej sakte hain.
Kya Digital Rupee Aane Se UPI Khatam Ho Jayega?
Yeh ek common darr hai, lekin iska jawab hai - bilkul nahi. Digital Rupee aur UPI, dono ka apna-apna role hai aur dono ek saath maujood rahenge. Ise aise samjhiye:
- Jab credit/debit card aaye the, tab kya cash khatam ho gaya tha? Nahi.
- Jab UPI aaya, tab kya credit/debit card khatam ho gaye? Nahi.
Usi tarah, Digital Rupee ke aane se UPI khatam nahi hoga. UPI bank account se jude transactions ke liye sabse behtareen platform bana rahega, khaaskar bill payments, online shopping, aur bade transfers ke liye. Wahin, Digital Rupee 'digital cash' ka anubhav dega, jo chote-mote, rozmarra ke, aur tezi se settlement waale transactions ke liye ideal hoga. Dono milkar Bharat ke digital payment ecosystem ko aur mazboot banayenge. Yeh sabhi tools Technology category ke antargat aate hain jo hamare jeevan ko behtar banane ka kaam karte hain.
Mera Kya Kehna Hai
Mera manna hai ki Digital Rupee Bharat ke digital safar ka ek naya aur bohot bada mod hai. Yeh humein bina cash liye cash jaisi aazadi aur power deta hai. Yeh sirf ek naya payment app nahi, balki 'paise' ke concept ko hi evolve karne ki ek koshish hai. Iska asli potential tab saamne aayega jab ismein offline capabilities jud jayengi aur yeh desh ke har kone tak pahunch jayega.
Shuru shuru mein shayad thoda naya lage, lekin yaad kijiye jab UPI naya-naya aaya tha, tab bhi hum use samajhne mein waqt le rahe the. Aaj woh hamari aadat ban chuka hai. Theek usi tarah, aane wale time mein Digital Rupee har kisi ke phone mein dekhne ko milega. Iski suraksha, tezi, aur kam laagat ise bhavishya ka payment method banati hai. Agar aapne abhi tak try nahi kiya hai, toh ek baar apne bank ka app download karke zaroor check karein. Digital India ka yeh agla kadam anubhav karne layak hai.
Conclusion
Digital Rupee sirf ek technology upgrade nahi hai; yeh RBI dwara uthaya gaya ek vishwas ka kadam hai jo har naagrik ko sabse surakshit digital paisa deta hai. Yeh UPI ka replacement nahi, balki ek saathi hai jo cash aur digital ke beech ki khaayi ko bhar raha hai. UPI jahan bank-based payments ka raja hai, wahin Digital Rupee 'digital cash' ka badshah banne ki kshamta rakhta hai. Iske aane se na sirf len-den aasan hoga, balki desh ki economy ko bhi mazbooti milegi. Toh, agli baar jab aap payment karein, toh yaad rakhein ki ab aapke paas UPI ke alawa ek aur powerful, seedha RBI-backed 'digital cash' ka vikalp bhi hai.
Frequently asked questions
क्या डिजिटल रुपये का इस्तेमाल करने के लिए बैंक खाते की जरूरत है?+
हाँ, पहली बार अपना डिजिटल वॉलेट बनाने और उसमें पैसे 'लोड' करने के लिए आपको अपने बैंक खाते को लिंक करने की आवश्यकता होती है। लेकिन एक बार जब पैसे आपके वॉलेट में आ जाते हैं, तो उसके बाद किसी को पेमेंट करने या किसी से पैसे लेने के लिए बैंक खाते या बैंक सर्वर की कोई भूमिका नहीं होती है।
क्या डिजिटल रुपये पर कोई ब्याज मिलता है?+
नहीं। डिजिटल रुपया फिजिकल कैश का ही डिजिटल रूप है। जैसे आपकी जेब या घर में रखे कैश पर आपको कोई ब्याज नहीं मिलता है, ठीक उसी तरह आपके डिजिटल वॉलेट में रखे e-Rupee पर भी कोई ब्याज नहीं मिलेगा। यह बचत का नहीं, बल्कि लेनदेन का एक माध्यम है।
अगर मेरा फोन खो जाए तो मेरे डिजिटल रुपये का क्या होगा?+
आपका डिजिटल रुपया आपके फोन पर एक पिन/पासवर्ड से सुरक्षित वॉलेट में होता है। सिर्फ फोन खो जाने से आपके पैसे नहीं जाते, क्योंकि बिना पिन के कोई भी उसे एक्सेस नहीं कर सकता। आप अपने रजिस्टर्ड मोबाइल नंबर से किसी दूसरे फोन पर अपना वॉलेट आसानी से रिकवर कर सकते हैं।
क्या डिजिटल रुपये से लेनदेन की कोई सीमा है?+
हाँ, RBI ने उपयोग के आधार पर कुछ सीमाएं तय की हैं। आप एक निश्चित सीमा तक ही डिजिटल रुपये अपने वॉलेट में रख सकते हैं और एक दिन में एक निश्चित राशि तक का ही लेनदेन कर सकते हैं। यह सीमाएं सुरक्षा कारणों और सिस्टम को मैनेज करने के लिए लगाई गई हैं और समय-समय पर बदल सकती हैं।
क्या मैं Digital Rupee को वापस अपने बैंक अकाउंट में भेज सकता हूँ?+
हाँ, बिल्कुल। जिस तरह आप अपने बैंक अकाउंट से पैसे वॉलेट में 'Load' कर सकते हैं, उसी तरह आप अपने वॉलेट में रखे डिजिटल रुपये को 'Unload' या 'Redeem' करके वापस अपने लिंक किए हुए बैंक अकाउंट में कभी भी भेज सकते हैं।
क्या e-Rupee और UPI QR Code एक ही हैं?+
नहीं, लेकिन वे एक-दूसरे के साथ काम कर सकते हैं। इस सुविधा को 'interoperability' कहते हैं। आप अपने डिजिटल रुपये ऐप से मौजूदा UPI QR कोड को स्कैन करके आसानी से भुगतान कर सकते हैं, जिससे दुकानदारों को कोई नया QR कोड लगाने की जरूरत नहीं पड़ती।
Written by
PaxelPro Team
The PaxelPro editorial team writes hands-on guides about technology, AI tools, Android apps and digital productivity. Every article is drafted from first-hand product use, fact-checked against the official documentation of the tools we cover, and reviewed by a human editor before publishing.
Enjoyed this article?
Share it and follow PaxelPro for more.
Follow PaxelPro
Related articles
अमेरिकी पानी सप्लाई पर साइबर हमला: राष्ट्रीय सुरक्षा का नया खतरा
अमेरिका के कई राज्यों में पानी और सीवेज सिस्टम पर हुए साइबर हमलों ने सुरक्षा एजेंसियों की नींद उड़ा दी है। जानें कैसे छोटे, स्थानीय वाटर सिस्टम्स को निशाना बनाया गया और इसका अमेरिका की राष्ट्रीय सुरक्षा पर क्या असर पड़ सकता है।
PaxelPro: More Than an App, A Growing Digital Community
Every day, more people are discovering the benefits of PaxelPro, an all-in-one digital hub designed to simplify your online life. We're building a vibrant community of learners, creators, and professionals who are harnessing the power of a single, unified platform.
Welcome to PaxelPro – Your All-in-One Digital Hub
Welcome to PaxelPro! We're thrilled you're here and ready to explore a new way of navigating your digital world. You've just joined a vibrant community dedicated to learning, creating, and growing through one powerful, integrated platform.